Tú no firmaste nada, pero debes miles de euros
Imagina que un día llegas a casa y descubres que alguien firmó un préstamo a tu nombre.
Un préstamo que tú no pediste. Que no aprobaste. Que ni siquiera sabías que existía. Pero que estás obligado a pagar con una parte de tu sueldo cada mes durante el resto de tu vida.
Y no solo tú. Tus hijos también van a pagarlo. Y los hijos de tus hijos.
Eso es exactamente lo que hace tu gobierno cada vez que emite deuda pública.
Pide dinero prestado en tu nombre. Gasta ese dinero hoy. Y te pasa la factura en forma de impuestos, inflación y recortes de servicios públicos mañana. Sin pedirte permiso. Sin preguntarte si estás de acuerdo.
Y lo hace constantemente. Cada año. Cada mes. Cada semana.
Los gobiernos del mundo emiten deuda nueva sin parar como si el dinero prestado no tuviera consecuencias. Y la mayoría de los ciudadanos ni siquiera lo sabe. No aparece en tu extracto bancario. No te llega una carta del ministerio de hacienda diciendo:
«Este mes hemos añadido trescientos euros más a tu parte de la deuda nacional.»
Pero ahí está. Creciendo. Silenciosamente. Afectándote cada día de tu vida.
Hoy te voy a explicar:
- ✅ Qué es exactamente la deuda pública
- ✅ Cómo funciona y por qué los gobiernos se endeudan
- ✅ Cómo te afecta directamente aunque no debas un solo euro a ningún banco
- ✅ Qué pasa cuando un país no puede pagar
- ✅ Qué puedes hacer tú para protegerte
¿Qué es exactamente la deuda pública?
📌 DEFINICIÓN RÁPIDA
La deuda pública es el dinero total que un gobierno debe a todos sus acreedores: bancos, fondos de inversión, otros gobiernos, organismos internacionales y ciudadanos particulares.
Se genera cuando el Estado gasta más de lo que recauda con los impuestos y cubre la diferencia pidiendo dinero prestado.
¿A quién le pide prestado un gobierno?
Un gobierno puede endeudarse con múltiples fuentes:
| Tipo de acreedor | Ejemplos |
|---|---|
| Bancos nacionales e internacionales | BBVA, Santander, JPMorgan |
| Fondos de inversión | BlackRock, Vanguard, Fidelity |
| Otros gobiernos | China presta a muchos países emergentes |
| Organismos internacionales | FMI, Banco Mundial, BCE |
| Inversores institucionales | Fondos de pensiones, aseguradoras |
| Ciudadanos particulares | Compradores de Letras del Tesoro o bonos del Estado |
¿Cómo funciona el mecanismo principal?
El instrumento más común es el bono soberano. Funciona así:
«Dame 1.000€ hoy y yo te devuelvo esos 1.000€ dentro de 10 años, más un interés anual del 3%.»
Los inversores compran esos bonos porque:
- Los gobiernos raramente dejan de pagar (raramente — no nunca)
- Un gobierno puede subir impuestos para pagar sus deudas, algo que una empresa no puede hacer
La clave que nadie te explica
La suma total de todos esos bonos, préstamos y compromisos pendientes = deuda pública.
Ese «Estado» que debe ese dinero no es una entidad abstracta. Eres tú. Somos todos los ciudadanos que financiamos ese Estado con nuestros impuestos.
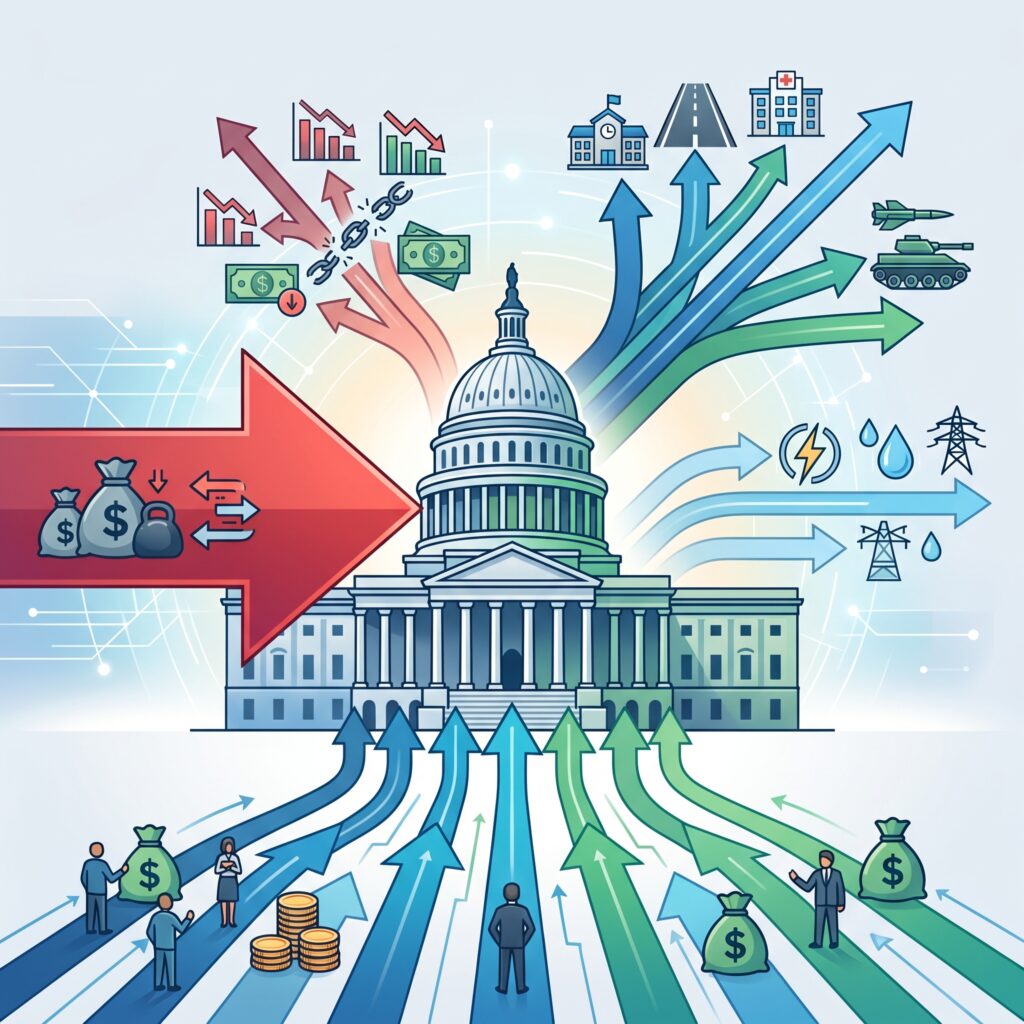
Cada euro de deuda pública es un euro que los ciudadanos van a tener que pagar en algún momento del futuro. Ya sea a través de:
- 🔺 Impuestos más altos
- 🔺 Servicios públicos recortados
- 🔺 Inflación que erosiona sus ahorros
- 🔺 Una combinación de los tres
¿Por qué se endeudan los gobiernos?
La razón fundamental es sencilla: gastan más de lo que recaudan.
Cuando los ingresos del Estado no son suficientes para cubrir todos sus gastos, la diferencia se llama déficit fiscal. Y ese déficit se cubre con deuda.
El ciclo que se retroalimenta
Gobierno gasta 100.000M€
Gobierno recauda 90.000M€
Déficit = 10.000M€  →  Se cubre con deuda nueva
Al año siguiente → hay que pagar también los intereses
Déficit crece → Más deuda → Más intereses → Déficit mayor
Las 3 razones para endeudarse (y cuándo tiene sentido)
🟢 Razón 1 — Crisis económicas (tiene justificación)
Durante la crisis de 2008 o la pandemia de 2020, los gobiernos se endeudaron masivamente para:
- Sostener la economía
- Pagar subsidios de desempleo
- Financiar sistemas de salud sobrecargados
- Evitar que la recesión se convirtiera en depresión
El debate no era si debían endeudarse sino cuánto y durante cuánto tiempo.
🟡 Razón 2 — Inversión productiva (puede tener sentido)
Un gobierno puede endeudarse para construir infraestructuras que generen crecimiento futuro: carreteras, hospitales, redes de telecomunicaciones.
Si la inversión genera un retorno superior al costo de la deuda, el endeudamiento tiene sentido financiero.
Es como un empresario que pide un crédito para ampliar su fábrica: la deuda se justifica si la fábrica produce suficiente para pagarla y generar beneficio.
🔴 Razón 3 — Gasto corriente (problema estructural)
Una parte muy significativa de la deuda pública de la mayoría de los países se destinó a:
- Pagar facturas del día a día
- Cubrir nóminas de funcionarios
- Financiar subsidios permanentes
- Sostener estructuras gubernamentales sobredimensionadas
- Pagar los intereses de la deuda anterior
Es como una familia que pide un préstamo no para comprar una casa, sino para pagar la compra del supermercado. Es insostenible a largo plazo.
¿Por qué los gobiernos siguen haciéndolo?
Porque la factura no llega hoy. Llega mañana. Y mañana es problema de otro gobierno. Pero siempre es tu problema.
Los números que deberías conocer
📊 COMPARATIVA DE DEUDA PÚBLICA POR PAÍS
| País | Deuda / PIB | Deuda total aprox. | Deuda por ciudadano | Intereses / año |
|---|---|---|---|---|
| 🇪🇸 España | 107% | 1,63 billones € | ~34.700€ | ~39.000M€ |
| 🇦🇷 Argentina | ~90% | Variable | Alto impacto relativo | Histórico de defaults |
| 🇨🇴 Colombia | ~55-60% | — | — | ~20% del presupuesto |
| 🇲🇽 México | ~50% | — | — | ~15% del presupuesto federal |
Fuentes: FMI, Banco de España, Secretaría de Hacienda de México, Banco de la República Colombia, BCRA
🇪🇸 España — El caso más cercano
La cifra principal: España cerró 2024 con aproximadamente 1,63 billones de euros de deuda pública.
Para hacer ese número concreto:
- 📐 Si apilases billetes de 100€, la torre mediría más de 1.600 km de alto
- 👤 Dividido entre 47 millones de habitantes = 34.700€ por cada ciudadano
- 📅 España debe más de lo que produce en un año entero (107% del PIB)
El dato que más duele:
El pago de intereses de la deuda pública española consume aproximadamente 39.000 millones de euros al año.
Eso es más que todo el presupuesto de infraestructuras. Más que lo que se gasta en justicia, seguridad, defensa y política exterior juntos.
Cada año, una parte enorme de los impuestos que pagas no mejora tu vida. Se destina a pagar intereses de una deuda que alguien contrajo antes de que tú pudieras votar.
🇲🇽 México — Deuda moderada, coste elevado
- Deuda: ~50% del PIB (significativamente menor que España)
- El problema: México paga tasas de interés más altas porque los inversores internacionales consideran que prestar a México tiene más riesgo
- Impacto: En 2024, el servicio de la deuda consumió ~15% del presupuesto federal
- Agravante: Con un PIB per cápita mucho menor, el impacto relativo sobre cada ciudadano es proporcionalmente más pesado
Gestión: Secretaría de Hacienda y Crédito Público (SHCP)
🇦🇷 Argentina — El caso más dramático del mundo
Argentina es probablemente el ejemplo más instructivo del mundo en materia de deuda pública.
Los datos clave:
| Indicador | Dato |
|---|---|
| Deuda / PIB | ~90% |
| Defaults históricos | 9 veces en su historia |
| Default más reciente | 2020 — 65.000M$ reestructurados |
| Inflación 2024 | Superó el 200% anual |
El ciclo argentino se repite decade tras decade:
textDeuda acumulada → No puede pagar → Default → Reestructuración
→ Nueva deuda → No puede pagar → Default → ...
Las consecuencias para los ciudadanos en cada ciclo:
- Devaluación del peso
- Inflación galopante
- Restricciones al acceso de divisas
- Pérdida de ahorros
- Aumento de la pobreza
Datos: Banco Central de la República Argentina (BCRA)
🇨🇴 Colombia — El silencioso drenaje fiscal
- Deuda: ~55-60% del PIB
- El impacto más directo: El pago de intereses consume ~20% del presupuesto nacional
Cada peso colombiano que pagas en impuestos destina 20 centavos a pagar intereses de la deuda.
No a escuelas. No a hospitales. No a carreteras. A pagar el costo de una deuda que se acumula año tras año.
Datos: Ministerio de Hacienda de Colombia y Banco de la República
¿Cómo te afecta la deuda pública en tu vida diaria?
Aquí el tema deja de ser teoría económica y se convierte en algo que sientes en tu bolsillo cada día.
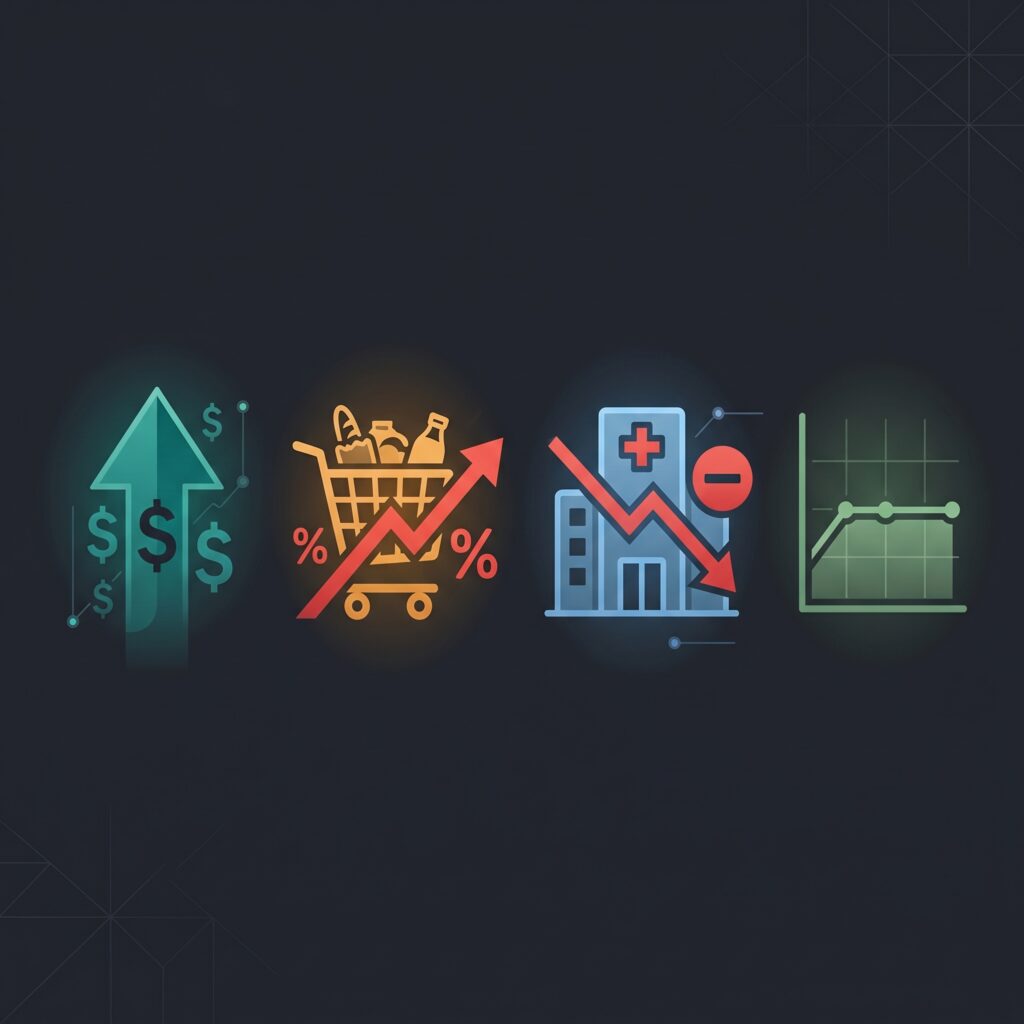
💸 Forma 1 — Impuestos más altos
Cuando la deuda pública crece, los gobiernos necesitan más ingresos para pagar los intereses. La forma más directa es subir los impuestos.
Ejemplos concretos:
- IVA más alto
- IRPF más alto
- Impuestos especiales sobre combustibles, alcohol, tabaco
- Cotizaciones sociales más elevadas
El resultado: El dinero que podrías usar para ahorrar, invertir o mejorar tu calidad de vida se desvía al Estado para pagar una deuda que tú no contrajiste.
📈 Forma 2 — Inflación (el impuesto invisible)
Cuando un gobierno no puede subir impuestos lo suficiente, tiene otra opción: pedirle al banco central que monetice la deuda (coloquialmente: «imprima dinero»).
El mecanismo:
textMás dinero en circulación → Misma cantidad de bienes
→ Los precios suben → Tu poder adquisitivo baja
La inflación es el impuesto más injusto que existe porque afecta proporcionalmente más a los que menos tienen.
Una persona rica con activos reales (propiedades, acciones, oro) puede proteger su patrimonio. Una persona pobre que vive de su salario ve cómo su poder adquisitivo se evapora sin que nadie le envíe una factura.
El caso extremo: Argentina 2024, con inflación superior al 200% anual como consecuencia directa de décadas de monetización del déficit.
🏥 Forma 3 — Peores servicios públicos
Cuando una parte creciente del presupuesto paga intereses de la deuda, queda menos para todo lo demás.
| Lo que se recorta | Consecuencia que notas |
|---|---|
| Sanidad | Esperas de 3 meses para un especialista |
| Educación | 35 alumnos por clase, menos profesores |
| Infraestructuras | Carreteras con baches que nadie repara |
| Pensiones | No suben al ritmo de la inflación |
Cuando experimentas alguna de estas situaciones, parte de la explicación está en la deuda pública. El dinero que debería ir a esos servicios se está yendo a pagar intereses a los tenedores de bonos del Estado.
📉 Forma 4 — Menor crecimiento económico
La relación entre deuda alta y menor crecimiento tiene amplio respaldo empírico.
Cuando un gobierno destina una parte excesiva de sus recursos a servir la deuda, tiene menos capacidad para invertir en los factores que generan crecimiento:
- Educación
- Infraestructuras
- Innovación
- Apoyo empresarial
El resultado para ti:
- Menos empleos disponibles
- Salarios que crecen más lentamente
- Menos oportunidades para emprender
- Una economía que avanza despacio mientras la deuda sigue creciendo
Es un círculo vicioso: la deuda frena el crecimiento, y la falta de crecimiento hace que la deuda sea más difícil de pagar.
¿Qué pasa cuando un país no puede pagar su deuda?
📌 DEFINICIÓN: DEFAULT SOBERANO
Un default soberano (o impago de deuda soberana) ocurre cuando un gobierno no puede cumplir con los pagos de intereses o de principal de su deuda en los términos pactados.
La cadena de consecuencias
Cuando se produce un default, se desencadena una crisis de confianza en cascada:
1. Los inversores huyen
Los tenedores de bonos intentan venderlos a cualquier precio. Las inversiones en el país se retiran. La moneda se devalúa bruscamente.
2. El crédito internacional se cierra
Nadie quiere prestarle dinero a un país que acaba de demostrar que no puede pagar. Las tasas de interés se disparan. Si el gobierno necesita endeudarse para gastos básicos como pensiones o salarios de funcionarios, los costes son prohibitivos.
3. La inflación se dispara
Sin acceso a crédito, el gobierno recurre a la emisión monetaria. Más dinero nuevo. Mismos bienes. Precios que suben cada semana.
4. Los servicios públicos colapsan
Sin dinero para pagar, el gobierno recorta todo. Hospitales desabastecidos. Escuelas sin material. Infraestructuras sin mantenimiento.
📚 Tres casos reales que debes conocer
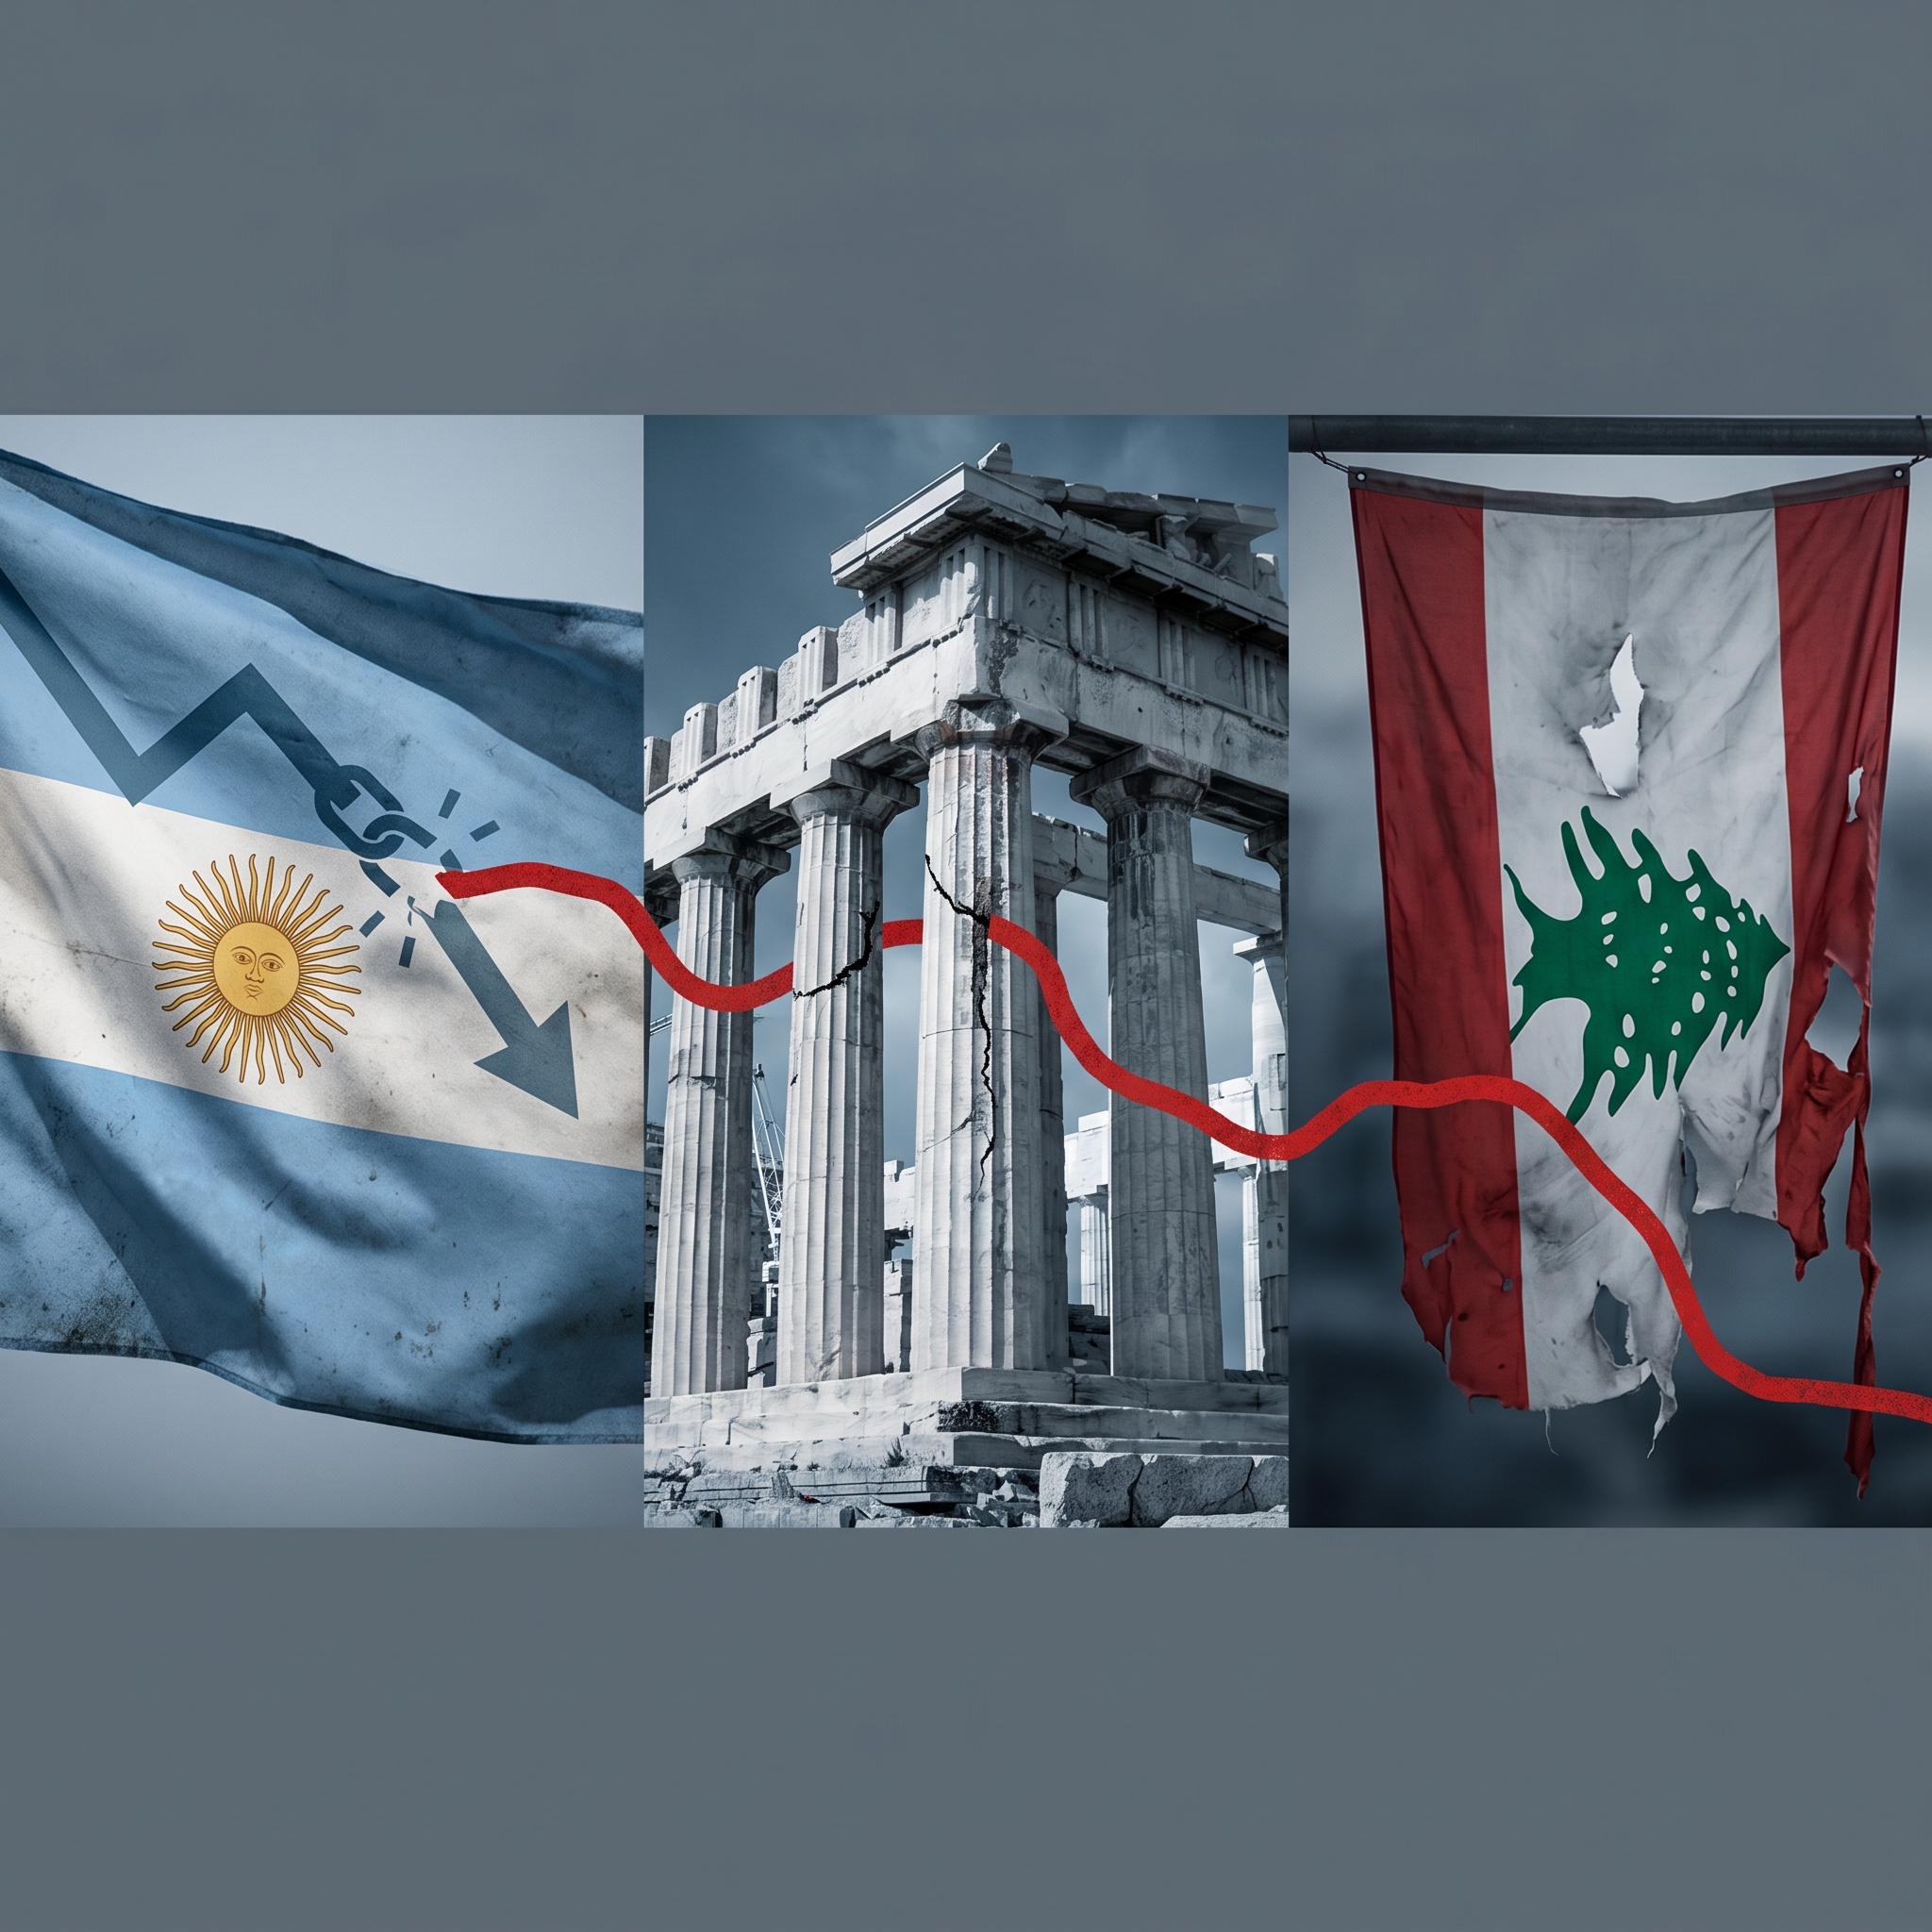
🇦🇷 Argentina, 2001 — El mayor default de la historia (en su momento)
| Dato | Cifra |
|---|---|
| Deuda impagada | +100.000 millones de dólares |
| Medida más recordada | «El Corralito» — congelación de depósitos bancarios |
| Consecuencia política | 5 presidentes en 2 semanas |
| Impacto social | Saqueos. Muertos. Pobreza masiva |
| Duración de las consecuencias | Una década de deterioro económico |
🇬🇷 Grecia, 2012 — El rescate con precio
| Dato | Cifra |
|---|---|
| Quita impuesta a acreedores privados | 53,5% — perdieron más de la mitad |
| Caída del PIB | 25% en 6 años |
| Pico de desempleo | 27% |
| Consecuencia generacional | Una generación entera de jóvenes griegos emigró |
Las condiciones del rescate de la Troika (Comisión Europea, BCE, FMI):
- ✂️ Recortes de pensiones
- ✂️ Recortes de salarios públicos
- ✂️ Subidas de impuestos
- ✂️ Privatizaciones masivas
🇱🇧 Líbano, 2020 — De «la Suiza de Oriente Medio» a estado fallido
| Dato | Cifra |
|---|---|
| Devaluación de la libra libanesa | Más del 90% |
| Inflación | Superó el 200% |
| Consecuencia más dramática | Ciudadanos asaltando bancos con armas para recuperar sus propios ahorros |
| Velocidad del colapso | En cuestión de meses |
Un país que durante décadas fue considerado el centro financiero de Oriente Medio se convirtió en un estado fallido en meses. La deuda no avisa. Colapsa.
¿Puede pasar en España o en tu país?
La respuesta honesta es: depende.
España — Improbable a corto plazo, pero no imposible
Factores protectores:
- ✅ Economía diversificada
- ✅ Pertenencia a la zona euro (respaldo del BCE)
- ✅ Base industrial y de servicios significativa
Factores de riesgo:
- ⚠️ Deuda al 107% del PIB y creciendo
- ⚠️ España ya necesitó rescate parcial para su sistema bancario en 2012
- ⚠️ Grecia también parecía improbable antes de 2008
El riesgo real para España no es un default repentino. Es un deterioro gradual.
Impuestos que suben poco a poco. Servicios que empeoran poco a poco. Inflación que erosiona poco a poco. Un empobrecimiento lento pero constante que no genera titulares dramáticos pero que reduce tu calidad de vida año tras año.
No es una bomba que explota. Es un peso que se añade gramo a gramo sobre tus hombros hasta que un día te das cuenta de que estás caminando encorvado y no recuerdas cuándo empezó.
Los países latinoamericanos — Riesgos diferentes pero igualmente reales
| País | Riesgo principal |
|---|---|
| México | Dependencia del precio del petróleo, las remesas y la relación con EE.UU. |
| Colombia | Presiones fiscales crecientes con base tributaria limitada |
| Argentina | Ciclo histórico de deuda-default-reestructuración-nueva deuda que no ha logrado romper en más de un siglo |
¿Qué puedes hacer tú?
La deuda pública no es algo que puedas cambiar individualmente. Pero sí puedes tomar decisiones informadas que te protejan de sus consecuencias.
✅ Las 5 acciones concretas
Acción 1 — Asume que los impuestos van a subir
Planifica tu economía sabiendo que la presión fiscal va a crecer, no a disminuir.
- Ahorra e invierte con esa realidad en mente
- No cuentes con que tu salario neto va a crecer al ritmo de tu salario bruto
- Busca vías legales de optimización fiscal
Acción 2 — Protégete contra la inflación
No dejes todos tus ahorros en efectivo o en cuentas que pagan cero interés.
Inversiones que históricamente protegen contra la inflación:
- 📈 Fondos indexados a bolsa global
- 🏠 Inmuebles
- 🥇 Materias primas
Acción 3 — Diversifica geográficamente
No tengas todos tus ahorros en un solo país. Si tu país tiene una deuda pública elevada y creciente:
- Considera activos denominados en otras monedas
- Explora mercados de países con mejor salud fiscal
- Protégete ante una devaluación o crisis de deuda local
Acción 4 — Vota informado
La deuda pública es una decisión política. Los gobiernos que se endeudan excesivamente lo hacen porque los votantes no los penalizan por ello.
Si cada ciudadano entendiera el costo real de la deuda pública y exigiera responsabilidad fiscal a sus representantes, los incentivos políticos cambiarían.
Para votar informado necesitas entender las consecuencias reales de las políticas de gasto. Que es exactamente lo que acabamos de hacer aquí.
Acción 5 — Edúcate financieramente
La deuda pública es solo una parte del sistema económico que afecta tu vida diaria. Los impuestos, la inflación, los tipos de interés, el sistema bancario y los mercados financieros están interconectados.
Cuanto más entiendas cómo funciona el sistema, mejor equipado estarás para proteger tu dinero y construir tu futuro financiero.
💡 CONSEJO DE ORO BILLETEO
La deuda pública es la hipoteca que tu gobierno firmó sin preguntarte.
No puedes cancelarla. Pero puedes proteger tu dinero de sus consecuencias si entiendes que los impuestos van a subir, la inflación va a erosionar tus ahorros y los servicios públicos van a empeorar.
Lo que haces hoy con tu dinero determina si mañana eres víctima del sistema o superviviente del sistema.
CONCLUSIÓN BILLETEO
La deuda pública no es un problema de los gobiernos. Es un problema tuyo. Porque tú la pagas. Con impuestos cada vez más altos. Con una inflación que te roba poder adquisitivo cada mes. Con servicios públicos que empeoran porque el presupuesto se va en pagar intereses. Con un crecimiento económico que se frena bajo el peso de una deuda que crece más rápido que la economía que debería pagarla.
España debe más de lo que produce en un año. Argentina lleva un siglo saltando de default en default. México y Colombia dedican una parte creciente de sus presupuestos a servir deudas que no se tradujeron en mejor calidad de vida para sus ciudadanos.
No puedes cambiar esto votando una vez cada cuatro años y olvidándote el resto del tiempo. Pero sí puedes entender cómo funciona el sistema, proteger tu dinero de sus consecuencias y tomar decisiones financieras que te pongan del lado correcto de la ecuación.
La deuda pública es una carrera entre el gobierno que gasta y el ciudadano que paga. Asegúrate de no ser el último en enterarte de quién va ganando.
https://shorturl.fm/gspYx
https://shorturl.fm/7Os1F
https://shorturl.fm/1mSjA
https://shorturl.fm/rdLee
https://shorturl.fm/80itG
https://shorturl.fm/iiwGX
https://shorturl.fm/MFGrP
https://shorturl.fm/qRDdy
https://shorturl.fm/RYLW9
https://shorturl.fm/hDuhF
https://shorturl.fm/pISWu
https://shorturl.fm/Eda2S
https://shorturl.fm/pcfZw